

RECAUDACION SEPTIEMBRE 2026
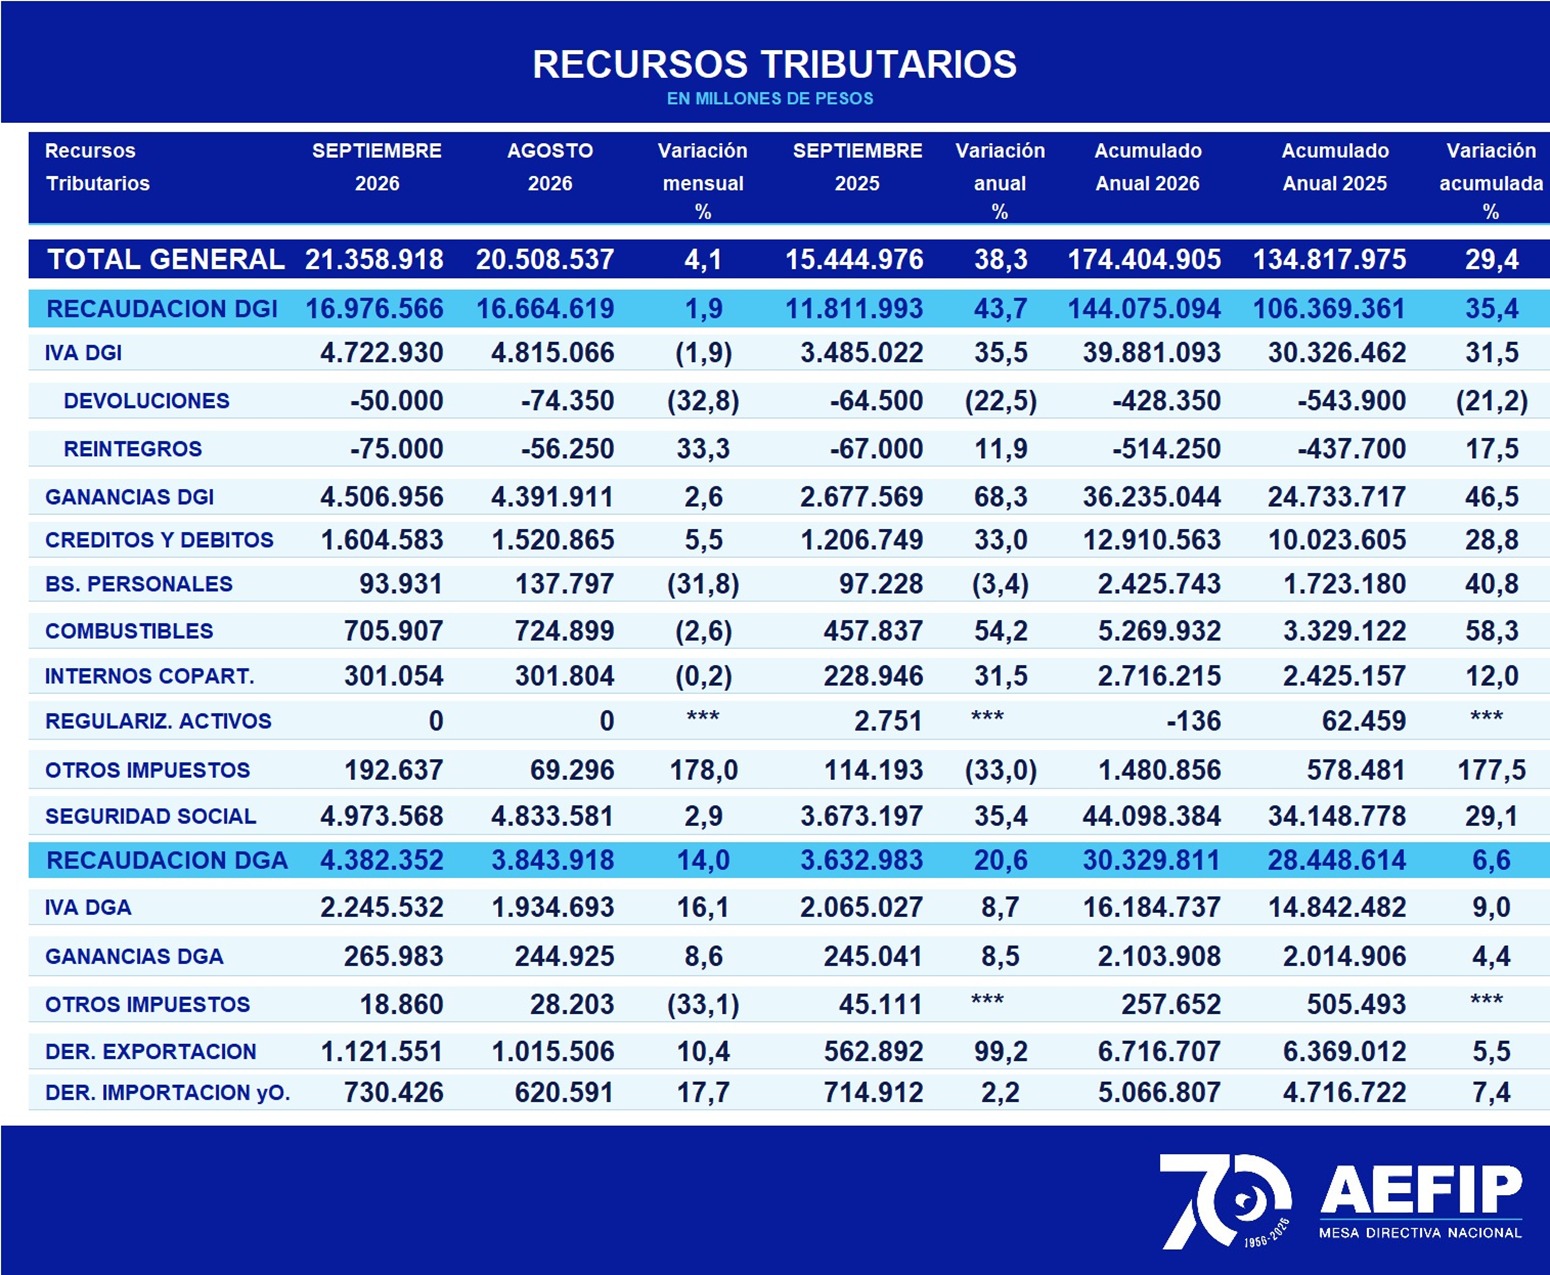
La recaudación tributaria ascendió en Septiembre de 2026 a $ 21.358.918 millones (M), con un incremento del 38,3% interanual (i.a.). La recaudación de la DGI se incrementó un 43,7% y la de la DGA subió un 20,6%, inter anuales. Así, la recaudación del mes estuvo por encima de la variación del IPC que registra el INDEC, alrededor de 3,5 pp. La variación interanual acumulada en los primeros tres trimestres del año fue del 29,4%; DGI un 35,4% más, y DGA un 6,6%.
Como se viene señalando en este sitio, decisiones de política económica, destinados a sectores con mayor capacidad contributiva, afectan el comportamiento de la recaudación, que redundan en menores ingresos fiscales como es el comportamiento del comercio exterior, por las menores alícuotas aplicadas, especialmente para soja, trigo y maíz en relación a las vigentes en el período anterior por la vigencia de los Decretos 877/2025 y 423/2026.
Volvamos a las decisiones de reducir la carga fiscal. Debemos señalar que desde el período fiscal 2025 ha dejado de estar vigente P.A.I.S. Desde la apertura de los controles cambiarios las compras brutas de personas humanas sumaron u$s 47.290 millones a agosto de este año (último dato disponible). Y en este año, a esa fecha, u$s 20.898. Cero impuesto, que no se ha visto compensado en mayor actividad económica real. Estamos hablando de alrededor de 1,53 millones de personas físicas.
A los “dueños de la temática en los medios” les gusta hacer ejercicios siempre con supuestos de baja de tributos y casi nunca leeremos algo del tenor de “la recaudación no crece más por dejar de percibir ingresos en sectores de mayor capacidad contributiva ”. Claramente el atesoramiento de moneda extranjera por cómo se configura la pirámide social es una muestra. Si a los recursos captados en los primeros nueve meses del año les adicionaríamos la retención del 30% sobre las compras de divisas, el incremento hubiera sido del 36%, más de 3 pp de la variación del IPC en el acumulado anual, tema -como dijimos anteriormente- que no se verá en los medios “especializados”. Hay un espejo en la nueva deuda externa tomada con la fuga de divisas de una minoría de la sociedad. Y eso es un dato real. Mientras esas usinas sostienen la prédica del ajuste permanente, desde esta columna sostenemos que hay que recomponer ingresos fiscales en los sectores que hemos descripto que además es conteste con la teoría de la imposición de impuestos. Hasta voces del propio liberalismo económico incluso hablan de volver a gravar la compra de dólares de las personas humanas.
Las variaciones de los impuestos ligados a la actividad económica fueron: Combustibles Total un 54,2% i.a. (por las actualizaciones del impuesto, que por ley debieran destinarse a obra pública pero el único destino es el tesoro), IVA DGI un 35,5% i.a, Créditos y Débitos un 33% i.a. (con incidencia positiva de la Resolución General 1166/26 de la CNV sobre la obligatoriedad del uso de transferencias bancarias), e Internos Coparticipados un 31,5% i.a. Cabe aclarar qué en el IVA Impositivo, según informa el Organismo Recaudador incidieron positivamente “menores reafectaciones netas negativas”.
En Ganancias DGI se registró una variación significativa del 68,3% i.a., incidida favorablemente por el ingreso del primer anticipo del período 2026, que había vencido en agosto en el año anterior, resultante del aumento del impuesto determinado del período fiscal 2025. La variación en Bienes Personales fue negativa 3,4% i.a. Como venimos diciendo, la recaudación de este impuesto cada vez pierde más peso a raíz de la aplicación del denominado paquete fiscal de 2024.
Los recursos de la Seguridad Social aumentaron 35,4% i.a., efecto de la suba nominal de la masa salarial bruta. En el transcurso del tiempo se podrá hacer una mejor evaluación respecto de la aplicación del Régimen de Incentivo a la Formalización Laboral (RIFL), y el régimen de Promoción de Empleo Registrado (PER).
Los Recursos Aduaneros propiamente dichos subieron un 44,9% i.a. Los Derechos de Exportación aumentaron un 99,2% i.a. y los Derechos de Importación un magro 2,2% i.a., rigiendo el 0% de arancel extra zona para telefonía celular. El salto inter anual de los Derechos de Exportación, amén de la variación del tipo de cambio, está determinado fundamentalmente por la baja base de comparación, debido a que en junio y principios de julio 2025 se habían adelantado derechos que suelen ingresar en meses posteriores, debido a la vigencia del Decreto 38/2025. IVA y Ganancias Aduanero crecieron en niveles similares, un 8,7% y 8,5% i.a, respectivamente.
Los recursos captados por la DGI (impuestos más seguridad social) aumentaron un 1,9%; y los ingresados por la DGA se incrementaron un 14%, respecto al mes anterior, respectivamente. La recaudación total tuvo una suba del 4,1% en comparación al mes anterior.
Las variaciones interanuales más importantes, en el mes que acaba de finalizar fueron: Derechos de Exportación, un 99,2%; Ganancias, un 63,3%; Combustibles Total, un 54,2%; Seguridad Social, un 35,4%; y Créditos y Débitos, un 33%.
Por monto los cinco principales recursos fueron: IVA, $ 6.918.462 M; Seguridad Social, $ 4.973.568 M; Ganancias, $ 4.772.938 M; Créditos y Débitos en Cta. Cte., $ 1.604.583 M; y Derechos de Exportación, $ 1.121.551; los cuales representan el 91% de la recaudación total.
Se informa que ingresaron en concepto de Aporte Solidario y Extraordinario la suma de $ 1.410 millones durante el mes que acaba de finalizar.
Las transferencias a las provincias se incrementaron un 39,2% i.a., alcanzando en el acumulado anual una suba del 32,5% i.a.
- Visto: 17